增值税直降75%,二手车市场会被政策催熟吗?
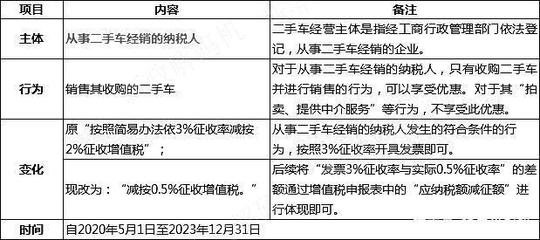
一场迟来的减税\n\n财政部、税务总局发布公告,自2020年5月1日至2023年12月31日,从事二手车经销的纳税人销售其收购的二手车,由原按照简易办法依3%征收率减按2%征收增值税,改为减按0.5%征收增值税。从2%到0.5%,税率直降75%。这个数字足够刺眼,也足够让二手车行业为之一振。\n\n但问题是:税收杠杆能不能真正催熟一个长期被扭曲的市场?\n\n## 为什么是二手车经销?\n\n要理解这次减税的意义,需要先理解二手车市场的结构性问题。\n\n中国二手车交易长期存在一个独特的现象:真正的“经销”模式占比极低,绝大多数交易以“经纪”模式完成。所谓经纪模式,就是车商只作为中介撮合买卖双方,收取中介费,车辆不过户到车商名下。而经销模式则是车商先把车收购过户到自己名下,再销售给消费者。\n\n为什么车商不愿意做经销?税收是核心原因。此前,二手车经销按3%征收率减按2%征收增值税,看似不高,但问题在于:二手车收购端几乎没有进项发票,无法抵扣。这意味着2%的增值税实际上是按销售额全额征收的,而非按增值额征收。对于一辆10万元的二手车,车商要缴纳约1942元的增值税。利润本来就薄,这笔税负直接侵蚀了经销模式的生存空间。\n\n于是整个行业转向经纪模式——可以合理规避增值税,但代价是:车商不做车辆整备、不提供售后保障、不承担质量责任。消费者买到的是一辆“裸车”,车况信息不透明,售后维权困难。整个市场因此长期停留在“低信任、低效率、低质量”的稳态中。\n\n0.5%的征收率直接打破了这一格局。同样一辆10万元的二手车,增值税降至约498元。对于一辆利润通常在3000-5000元的二手车来说,税负从“伤筋动骨”变成了“可以承受”。经销模式的税收障碍基本被清除。\n\n## 政策的真实意图\n\n如果只看到“减税利好车商”,就低估了政策的设计意图。\n\n这次减税并非孤立的财税调整,而是一套组合拳的一部分。同期出台的政策还包括:全面取消二手车限迁政策、推进二手车出口业务、完善二手车交易登记管理。这些政策的共同指向是:把二手车从“边缘市场”拉入“正规市场”。\n\n背后的逻辑链条是清晰的。中国汽车市场已经从增量时代进入存量时代,新车销量增长放缓,置换需求成为购车的主要驱动力。要让消费者愿意置换,前提是手里的旧车能卖出一个合理的价格、通过一个便捷的渠道、获得一套可靠的服务。而当前的经纪模式恰恰做不到这些——卖车靠碰运气,价格靠谈判,售后基本为零。结果就是消费者换车意愿被抑制,新车消费也被卡住。\n\n税收政策的调整,是在打通这条链条的起点。让车商愿意做经销,愿意收购车辆、整备车辆、提供质保,消费者才敢卖车、敢买车。这是一个从“交易”到“服务”的升级过程。\n\n## 降税之后,市场会怎样?\n\n短期来看,减税直接改善了经销类车商的利润空间,会吸引更多车商从经纪模式转向经销模式。经销商集团和主机厂二手车业务将是最直接的受益者,它们本身就有合规化经营的诉求,此前受制于税负不愿做大,现在动力明显增强。\n\n中期来看,经销模式的扩大将推动行业集中度提升。头部经销商凭借资金优势、品牌背书和服务能力,可以规模化开展二手车经销业务,而个体车商则面临转型压力。行业从“小散乱”走向“正规化”的速度会加快。\n\n但政策能“催熟”市场吗?这个问题需要谨慎回答。税收不是万能的。二手车市场的核心痛点除了税负,还有人车匹配效率、车况透明度、售后服务能力和金融配套。税收解决了经销模式的“入场成本”问题,但建不起信任体系。消费者信心的恢复,需要车况检测标准的统一、售后服务的标准化、以及退换车机制的落地。这些不会因为税率从2%降到0.5%就自动实现。\n\n另一个现实约束是:几年后政策到期,税率是否恢复?如果行业已经形成了对经销模式的依赖,而政策突然退出,会不会造成二次调整?这种不确定性也可能抑制车商的长期投资意愿。\n\n## \n\n75%的降税力度,是政策层面释放的明确信号:二手车经销不再是被税收惩罚的业务,而是被鼓励的方向。这会改变行业的底层逻辑,推动市场从经纪主导向经销主导转型。\n\n但一个成熟的市场不是靠减税催出来的。税收拆除了障碍,市场还需要时间来自建信任、自建标准、自建服务能力。政策打开了那扇门,但门后面的路,还得行业自己走。\n\n二手车市场会不会被“催熟”?短期会被加速,长期还看内功。税负轻了,门槛低了,但如果车况依旧是谜、售后依旧无门,消费者的那一步,还是很难迈出去。
如若转载,请注明出处:http://www.vfatw.com/product/54.html
更新时间:2026-10-15 04:26:21