单位非二手车经销企业不能减按0.5%征收增值税的法律解析
随着二手车市场的活跃,许多单位在处置自用二手车时,对增值税税收政策存在误解,误以为可以适用0.5%的征收率。根据现行税法规定,只有从事二手车经销业务的纳税人,才能享受减按0.5%征收增值税的优惠。本文旨在澄清这一政策,分析其适用条件,并说明非二手车经销企业销售二手车的正确税务处理。
一、政策背景:二手车经销减按0.5%征收增值税的由来
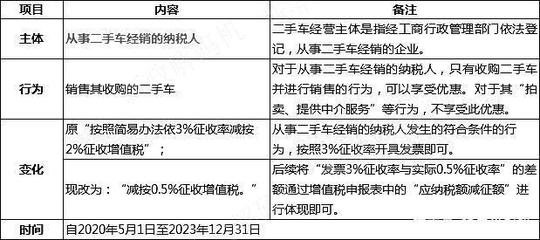
为促进二手车市场健康发展,财政部、税务总局先后发布了《关于二手车经销有关增值税政策的公告》(财政部 税务总局公告2020年第17号)和《关于延续实施二手车经销有关增值税政策的公告》(财政部 税务总局公告2023年第63号),规定自2020年5月1日至2027年12月31日,从事二手车经销的纳税人销售其收购的二手车,由原按照简易办法依3%征收率减按2%征收增值税,改为减按0.5%征收增值税。
这一政策旨在降低二手车经销企业的税收负担,激发市场活力。但需要注意的是,政策适用对象有严格限定,即“从事二手车经销的纳税人”,也就是专门从事二手车买卖的经销企业。
二、适用主体:必须是二手车经销企业
根据《中华人民共和国增值税暂行条例》及其实施细则,以及《二手车流通管理办法》的相关规定,二手车经销是指经销商收购二手车,再将其销售给买方的经营活动。只有依法注册登记、经营范围包含二手车经销的企业,才属于二手车经销纳税人。
具体来说,享受减按0.5%征收增值税的主体需同时满足以下条件:
- 已办理市场主体登记,经营范围包括“二手车经销”或类似表述;
- 收购二手车时,将其办理过户登记到自己名下;
- 销售时,再将车辆过户到买方名下。
也就是说,经销商对二手车拥有所有权,并承担相应的风险。
三、非二手车经销企业销售二手车的税务处理
单位若并非专门的二手车经销企业,只是偶尔出售自用过的二手车,则不能适用0.5%征收率。其增值税处理需根据单位性质、车辆购入时间以及是否抵扣进项税额等因素确定:
- 一般纳税人销售自己使用过的、按规定不得抵扣且未抵扣进项税额的固定资产(二手车属于固定资产),可按简易办法依3%征收率减按2%征收增值税,但不得开具增值税专用发票。
- 一般纳税人销售自己使用过的、已抵扣进项税额的固定资产,应按适用税率(13%)征收增值税。
- 小规模纳税人销售自己使用过的固定资产,可按简易办法依3%征收率减按2%征收增值税。
需要注意的是,如果单位是二手车经销企业,但未按照经销业务进行会计和税务处理,而是将二手车作为自用固定资产出售,同样不能适用0.5%政策。
四、案例说明
某贸易公司(一般纳税人)于2022年购入一辆小轿车自用,购车时未抵扣进项税额(因用于集体福利)。2024年,该公司将车辆出售,取得含税收入10.3万元。由于该公司并非二手车经销企业,只能按照简易办法依3%征收率减按2%征收增值税。应纳增值税=10.3÷(1+3%)×2%=0.2万元。
若该公司是二手车经销企业,从个人处收购该车并过户到自己名下,再销售时则可减按0.5%征收,应纳增值税=10.3÷(1+0.5%)×0.5%≈0.051万元,税负明显降低。
五、风险提示
单位若误用0.5%征收率,将面临补缴税款、加收滞纳金甚至罚款的风险。税务机关在检查时,会重点核查企业的经营范围、二手车收购和销售流程,以及是否按经销业务进行账务处理。因此,企业应准确判断自身业务性质,正确适用税收政策。
二手车经销减按0.5%征收增值税是一项针对特定主体的税收优惠,并非所有单位销售二手车均可适用。非二手车经销企业销售自用二手车,应按照固定资产销售的相关规定计算缴纳增值税。企业应增强税法遵从意识,避免因政策理解偏差而引发税务风险。如有疑问,建议及时咨询主管税务机关或专业税务顾问。
如若转载,请注明出处:http://www.vfatw.com/product/49.html
更新时间:2026-10-15 00:40:58